Contabilidade lean: custos por fluxo de valor e box score
5 minutos para ler
Contabilidade lean em resumo: Contabilidade lean, ou sistema de custos lean, apropria os custos aos fluxos de valor, e não a centros de custo ou produtos, sem critérios de rateio. Ela acompanha o desempenho com um box score atualizado com frequência e separa o preço do custo, porque o preço vem do valor percebido pelo cliente.
Os sistemas de custeio nunca foram tão importantes quanto em períodos de hipercompetição e queda de demanda. Porém, o sistema mais usado pela indústria, o custeio por absorção, foi criado para a produção em massa. Por isso, ele pode esconder os ganhos de quem adota a produção enxuta. A contabilidade lean nasce para resolver esse desencontro.
Este artigo, baseado no acervo técnico da IMAM, explica o problema do custeio tradicional e as diferenças da contabilidade lean.
O problema do custeio por absorção
O custeio por absorção é o sistema legalmente aceito para apurar o custo dos produtos vendidos. Nele, quanto mais se produz, menor o custo unitário, porque os custos fixos ou indiretos, como depreciação das máquinas e mão de obra indireta, são rateados entre mais unidades.
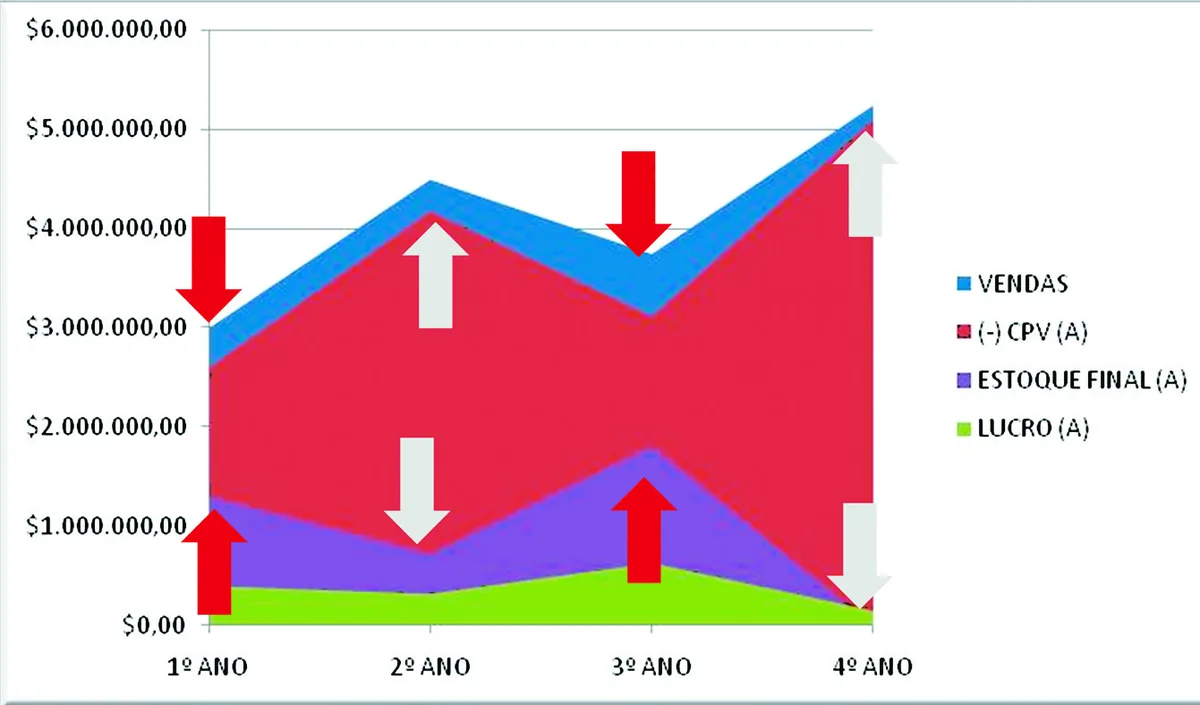
Quando os produtos absorvem esses custos e vão para o estoque, levam os valores junto e os escondem do resultado. Assim, o resultado se descola da realidade. Uma simulação apresentada no PDF mostra o efeito: nos períodos de queda das vendas, o resultado fica maior do que nos períodos de alta. No entanto, a indústria só ganha dinheiro quando vende.
Por que o lean parece piorar os números
O fenômeno se agrava quando a empresa inicia a jornada lean e adota a produção puxada pela demanda, com o fluxo balanceado pelo takt time. Normalmente, as quantidades produzidas caem, sobretudo na queda de demanda, e o custo unitário sobe, porque os mesmos custos se dividem por menos produtos.
Além disso, no início, o aumento da produtividade gera ociosidade, que é rateada aos demais produtos e não aparece. Até que novos produtos ocupem esses recursos, os resultados parecem baixos. Por isso, algumas empresas desistem do lean, já que não conseguem provar os ganhos com as ferramentas tradicionais.
O custeio gerencial e a contabilidade lean
Quando a filosofia e os valores da empresa não combinam com os métodos de apuração, é preciso redesenhá-los por meio do custeio gerencial. Esse conceito surgiu justamente da incompatibilidade entre a apuração tradicional e a necessidade de decidir melhor. Nele, cada gestor desenvolve o seu sistema de decisão, com base nas suas crenças e valores. Daí surge a contabilidade lean.
| Aspecto | Custeio por absorção | Contabilidade lean |
|---|---|---|
| Onde o custo é apropriado | Centros de custo e produtos | Fluxos de valor, que passam por vários centros de custo |
| Rateio | Usa critérios de rateio dos custos indiretos | Não usa rateio; diretos e indiretos do fluxo se comportam como diretos |
| Gastos de suporte | Rateados aos produtos | Medidos e controlados, mas nunca apropriados ao fluxo |
| Acompanhamento | Fechamento mensal | Box score atualizado diária ou semanalmente |
| Preço | Ligado ao custo | Definido pelo mercado, pelo valor percebido |
Como a contabilidade lean trata os custos
Os custos vão para os fluxos de valor, ou seja, para os processos, seguindo a filosofia lean. Os gastos que não pertencem diretamente a um fluxo são tratados como gastos de suporte. A única alocação permitida é a manutenção das utilidades e instalações, distribuída por metro quadrado. Desse modo, a empresa estimula cada fluxo a reduzir a área que ocupa.
O box score na contabilidade lean
O box score é um quadro que dá ao responsável uma visão resumida do desempenho do seu fluxo de valor. Ele pode reunir indicadores como lead time, índice de valor agregado e produtividade. Como pode ser atualizado todo dia ou toda semana, as decisões e as reações aos problemas ficam muito mais rápidas do que esperar o fechamento do mês. Isso combina com o lean, que combate as causas das perdas assim que elas aparecem.
Preço separado do custo
A maior diferença, porém, é a separação total entre preço e custo. A contabilidade lean não usa uma relação direta entre os dois. O preço vem do mercado, conforme o valor percebido pelo cliente, sem relação com o custo.
Fonte: acervo técnico da IMAM, revista intraLOGÍSTICA. Leia o artigo original em PDF. Conheça também a IMAM Consultoria.
Conclusão
Em resumo, a contabilidade lean faz os números contarem a mesma história que o chão de fábrica. O desafio é pensar lean em toda a organização, inclusive em custos, contabilidade e controladoria, para que as decisões sejam sistêmicas e alinhadas à cultura da empresa.
Conteúdos complementares recomendados
- Lean: Os fundamentos da filosofia enxuta.
- Mapa de fluxo de valor: Como desenhar o fluxo que recebe os custos.
- Gestão de custos e formação de preço: Outras formas de pensar custo e preço.