Acurácia dos saldos em estoque: inventário anual ou contagem cíclica?
5 minutos para ler
Acurácia dos saldos em resumo: Acurácia dos saldos é o indicador que mostra, em percentual, quantas informações de quantidade e de localização do sistema estão corretas. Ela vem da contagem física de uma amostra, comparada com o saldo registrado. Segundo o PDF, só 24% das empresas passam de 99%, e a contagem cíclica é o caminho mais efetivo para melhorar.
Sem acurácia dos saldos, o número do sistema não bate com o estoque físico, e isso causa transtornos em depósitos, almoxarifados, centros de distribuição e lojas. Em geral, o resultado é cliente mal atendido, perdas, retrabalho e estoque de proteção em excesso. Além disso, os controles contábeis e gerenciais ficaram mais rigorosos e passam a questionar esses números.
Nos diagnósticos de gestão de estoques da IMAM Consultoria, esse é um dos incômodos mais recorrentes. De fato, poucas empresas confiam totalmente nos saldos, ou seja, têm acurácia maior que 99,7%. Este artigo, baseado no acervo técnico da IMAM, explica o conceito e compara as duas formas de controle.
O que é acurácia dos saldos?
Acurácia é sinônimo de qualidade ou confiabilidade das informações. Na gestão de estoques, a acurácia dos saldos virou um indicador gerencial importante. Ela expressa a proporção de informações corretas, de quantidade e de localização, no sistema. Para apurá-la, a empresa conta fisicamente uma amostra e compara o resultado com o saldo registrado.
Como está a acurácia dos saldos nas empresas
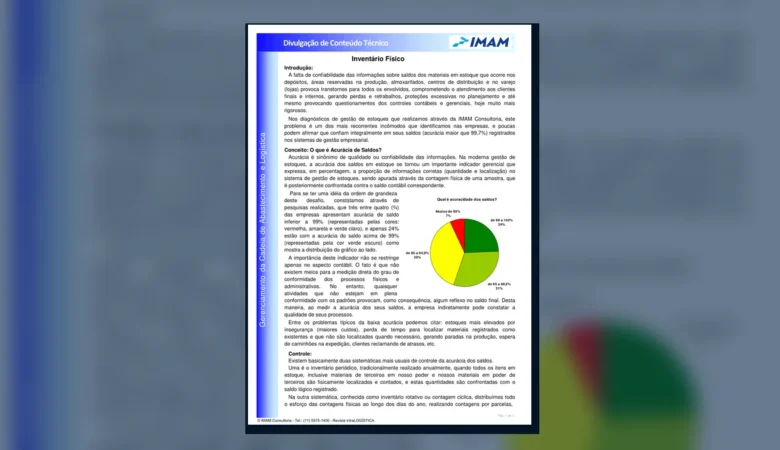
Pesquisas citadas no PDF mostram o tamanho do desafio: três em cada quatro empresas têm acurácia inferior a 99%. A tabela mostra a distribuição.
| Faixa de acurácia | Empresas |
|---|---|
| Abaixo de 85% | 7% |
| De 85% a 94,9% | 38% |
| De 95% a 98,9% | 31% |
| De 99% a 100% | 24% |
Por que o indicador vai além da contabilidade
Não existe meio de medir diretamente se os processos físicos e administrativos seguem os padrões. No entanto, toda atividade fora do padrão deixa algum reflexo no saldo final. Assim, ao medir a acurácia dos saldos, a empresa enxerga indiretamente a qualidade dos seus processos.
Já a baixa acurácia gera problemas típicos:
- Estoques mais altos por insegurança, com custos maiores.
- Tempo perdido procurando materiais que constam no sistema, mas não aparecem.
- Paradas de produção e caminhões esperando na expedição.
- Clientes reclamando de atrasos.
Inventário anual ou contagem cíclica?
Existem basicamente duas formas de controlar a acurácia. A primeira é o inventário periódico, em geral anual. Nele, a empresa localiza e conta todos os itens, inclusive materiais de terceiros em seu poder e materiais seus em poder de terceiros. Depois, compara as quantidades com o saldo registrado.
A segunda é o inventário rotativo, ou contagem cíclica. Ela distribui as contagens ao longo do ano, em parcelas, com um plano livre de vícios. Além disso, pode ter critérios claros, como contar com mais frequência os itens de maior valor, de difícil obtenção ou que param a produção.
| Inventário anual | Contagem cíclica |
|---|---|
| Esforço concentrado, com pico de custo | Custos distribuídos, sem grandes esforços |
| Almoxarifado de portas fechadas | Atendimento continua, de portas abertas |
| Produtividade cai e surgem erros durante o processo | Produtividade aumenta, porque todos participam |
| Almoxarifes reaprendem todo ano | Almoxarifes viram especialistas no processo |
| Causas das divergências ficam ocultas | Causas aparecem rápido, com ações preventivas |
| Acurácia não melhora | Acurácia melhora de forma contínua |
Em resumo, a comparação deixa claro que a contagem cíclica é muito mais produtiva e efetiva.
Divergências na acurácia dos saldos: o que fazer
Concluída a contagem, a empresa compara o saldo apurado com o do sistema. Se a diferença ficar abaixo da tolerância definida, aceita o saldo do sistema. Caso contrário, investiga as causas e só então gera a documentação de ajuste.
Essa investigação usa as sete ferramentas da qualidade e outras metodologias de análise de problemas. Depois, as causas ficam expostas a todos num gráfico de controle visual e saem uma a uma. No início, podem ser necessários muitos ajustes. Com esforço sistemático, porém, as divergências se tornam raras e o gráfico mostra tendência de melhora.
Fonte: acervo técnico da IMAM, revista intraLOGÍSTICA. Conheça também a IMAM Consultoria.
Conclusão
A acurácia dos saldos mede, ao mesmo tempo, a confiança no estoque e a qualidade dos processos. Por isso, trocar o mutirão anual pela contagem cíclica, com análise de causas e controle visual, é o caminho para levar o indicador acima de 99% e mantê-lo lá.
Conteúdos complementares recomendados
- Inventário rotativo: Como funciona a contagem distribuída ao longo do ano.
- PDM e o inventário físico: A relação entre o cadastro e a contagem.
- Gestão da acuracidade dos estoques: Por que o indicador merece gestão própria.